Datacenter Outlook Germany 2026/27
Datacenter Outlook Germany 2026/27 zum Download [DE]Datacenter Outlook Germany 2026/27
Der deutsche Rechenzentrumsmarkt wächst – und seine Zukunft entscheidet sich zunehmend vor Ort
Der Datacenter Outlook Germany 2026/27 verbindet aktuelle Marktdaten mit politischen und regionalen Perspektiven auf die Entwicklung digitaler Infrastruktur in Deutschland. Im Fokus stehen Netzkapazitäten und Projektreife ebenso wie die Frage, wie neue Rechenzentren Teil ihrer Region werden können.
Marktdaten, politische Einordnung und Perspektiven aus dem Rechenzentrumsökosystem
Datacenter Outlook Germany 2026/27 herunterladen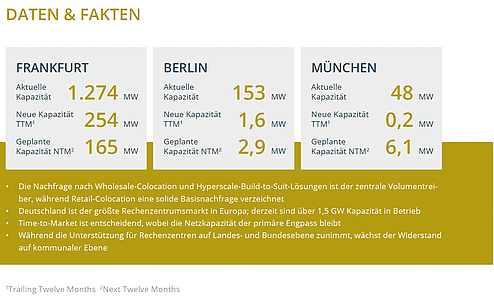
Der deutsche Rechenzentrumsmarkt 2026/27
Deutschland bleibt der größte Rechenzentrumsmarkt Europas. Mehr als 1,5 GW Rechenzentrumskapazität sind bereits in Betrieb. Frankfurt stellt mit rund 1.274 MW weiterhin den mit Abstand größten deutschen Markt und 29 Prozent der gesamten Colocation-Kapazität der FLAPD-Region. Gleichzeitig entwickeln sich neue Standorte außerhalb der etablierten Cluster.
Doch das Marktpotenzial allein entscheidet längst nicht mehr darüber, ob Projekte tatsächlich realisiert werden können. Netzkapazität und Time-to-Market werden zu entscheidenden Standortfaktoren. Mit dem neuen reifegradbasierten Verfahren zur Vergabe von Netzanschlusskapazitäten rücken Projektreife, Genehmigungsstand, technisches Anschlusskonzept und Realisierungsfähigkeit stärker in den Mittelpunkt.
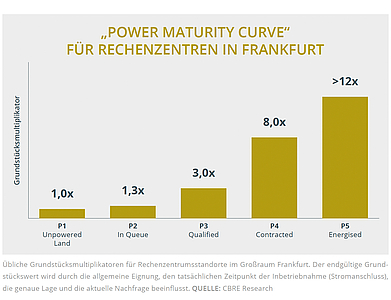
CBRE analysiert im Datacenter Outlook, wie sich diese veränderten Bedingungen auf Standortentwicklung, Grundstückswerte und die weitere Entwicklung des deutschen Marktes auswirken – und welche Rolle zugleich neue Effizienzanforderungen für Bestands- und Neubauten spielen.
Marktanalyse im Outlook lesen
All Infrastructure is Local
Warum die Zukunft der Rechenzentren vor Ort entschieden wird
Die Nationale Rechenzentrumsstrategie hat die Bedeutung digitaler Infrastruktur auf die politische Agenda gesetzt. Doch aus politischen Zielen werden erst dann zusätzliche Kapazitäten, wenn konkrete Projekte tatsächlich umgesetzt werden können.
Und jedes dieser Projekte entsteht an einem konkreten Ort.
Dort braucht ein Rechenzentrum Fläche, Energie und einen Netzanschluss. Es wird Teil seiner Umgebung und trifft auf kommunale Planung, lokale Interessen und berechtigte Fragen. Planungssicherheit und lokale Verankerung gehören deshalb zunehmend zusammen.
Erfolgreiche Standortentwicklung beginnt für uns lange vor dem ersten Spatenstich: mit verständlichen Informationen, offenem Dialog und der ehrlichen Frage, welchen konkreten Mehrwert ein Projekt für den Standort schaffen kann.
Vertrauen lässt sich nicht verordnen. Aber wir können jeden Tag daran arbeiten.
Martin Kohoutek |Hauptgeschäftsführer der German Datacenter Association
Vom Wachstum zur Gestaltung
Wie entwickelt man Europas führenden Rechenzentrumsstandort weiter?
Frankfurt und das Rhein-Main-Gebiet sind über Jahrzehnte zu einem der bedeutendsten Rechenzentrumsstandorte Europas gewachsen. Mit der Größe des Marktes verändern sich jedoch auch die Herausforderungen: Stromversorgung, Netzausbau, Flächenverfügbarkeit und gesellschaftliche Akzeptanz werden zu entscheidenden Faktoren für die nächste Entwicklungsphase.
Im Interview spricht Dr. Walter Fischedick vom Hessischen Ministerium für Digitalisierung und Innovation darüber, wie sich der Standort Hessen weiterentwickeln kann, warum sich Wachstum künftig stärker räumlich differenzieren dürfte und wie ein Flächenpotenzialkataster Investoren und Kommunen frühzeitig Orientierung geben soll.
Dabei geht es nicht um eine Abkehr vom Frankfurter Cluster. Dezentrale Standorte können vielmehr neue Funktionen übernehmen und den bestehenden Markt ergänzen.
Interview mit Dr. Walter Fischedick lesen
Digitale Infrastruktur im Flächenland
Welche Rechenzentrumsmodelle passen zu Schleswig-Holstein?
Schleswig-Holstein bringt andere Voraussetzungen mit als die großen deutschen Rechenzentrumscluster: eine mittelständisch geprägte Wirtschaftsstruktur, einen weit fortgeschrittenen Glasfaserausbau und eine starke Energieinfrastruktur. Rund 90 Prozent der Bevölkerung haben nach Angaben des Landes Zugang zu einem Glasfaseranschluss.
Julia Carstens, Staatssekretärin im Ministerium für Wirtschaft, Verkehr, Arbeit, Technologie und Tourismus des Landes Schleswig-Holstein, sieht darin Chancen für unterschiedliche Rechenzentrumsmodelle – von regional verteilten Edge-Infrastrukturen bis zu größeren Standorten. Gerade kleinere, dezentrale Rechenzentren können Rechenleistung näher an Unternehmen und Nutzer bringen und zugleich neue Möglichkeiten für regionale Wertschöpfung und Abwärmenutzung eröffnen.
Das Interview zeigt damit eine andere Perspektive auf die Entwicklung des deutschen Marktes: Nicht jeder Standort muss Frankfurt werden. Unterschiedliche Regionen können unterschiedliche Rollen innerhalb der digitalen Infrastruktur Deutschlands übernehmen.
Interview mit Staatssekretärin Julia Carstens lesen
Beiträge aus dem Datacenter Outlook Germany 2026/27
Wie verändern KI, neue Energieanforderungen und wachsende Erwartungen an Standorte Planung, Bau und Betrieb von Rechenzentren? Unternehmen aus dem GDA-Ökosystem beleuchten im Datacenter Outlook Germany 2026/27 unterschiedliche Facetten dieser Entwicklung.

Wachstum braucht mehr als Nachfrage
Deutschland bleibt ein zentraler europäischer Rechenzentrumsmarkt. Doch verfügbare Netzkapazität, Time-to-Market und der tatsächliche Reifegrad eines Projekts bestimmen zunehmend, welche Standorte realisiert werden können.

Von der nationalen Strategie zur regionalen Realität
Frankfurt/Rhein-Main, Schleswig-Holstein oder neue Standorte jenseits etablierter Cluster: Die Voraussetzungen unterscheiden sich erheblich. Der Outlook zeigt, wie Länder und Kommunen ihre eigene Rolle beim Ausbau digitaler Infrastruktur definieren.

Digitale Infrastruktur wird Teil des Standortökosystems
Rechenzentren stehen nicht für sich allein. Energieversorgung, Wärmenetze, Flächenentwicklung, digitale Wirtschaft und kommunale Interessen greifen ineinander. Damit verändert sich auch die Frage, wie Standorte geplant und entwickelt werden.
Was prägt den deutschen Rechenzentrumsmarkt 2026/27?
Der Datacenter Outlook Germany 2026/27 verbindet Marktanalyse, politische Perspektiven und Erfahrungen aus dem gesamten Rechenzentrumsökosystem. Einblicke und Einschätzungen von Expertinnen und Experten der Rechenzentrumsbranche zu Entwicklungen, Hemmnissen und Trends sowie Beiträge zu aktuellen politischen Positionen der German Datacenter Association ergänzen das Gesamtbild.
Laden Sie den den vollständigen Datacenter Outlook Germany 2026/27 als PDF herunter