Stabiles Wachstum im zentralen europäischen Markt in einer Ära transformierender Geschäftsmodelle und sich wandelnder Marktbedingungen
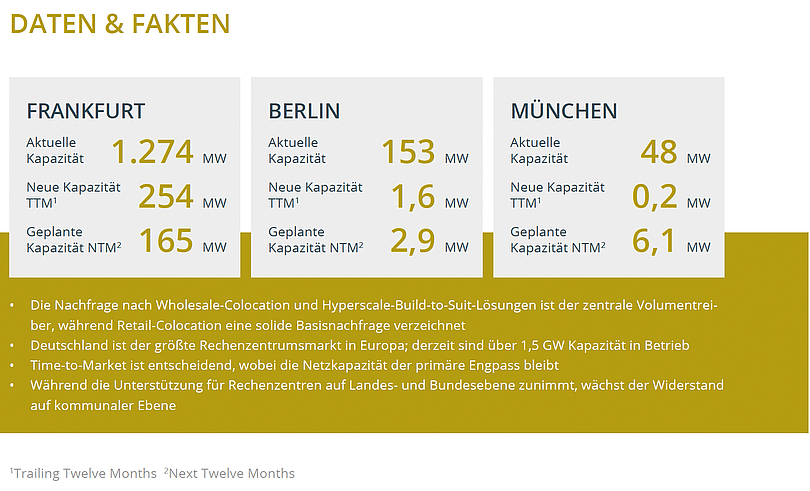
Im zweiten Quartal 2026 erreichte das gesamte Colocation-Rechenzentrumsangebot in der FLAPD-Region eine Rekordkapazität von 4,4 GW. Dies entspricht einem Anstieg von 19 % gegenüber Mitte letzten Jahres und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,9 % seit 2020. Frankfurt und London sind die beiden größten Märkte, wobei Frankfurt 29 % der FLAPD-Kapazität ausmacht und damit bei weitem der größte Markt in Kontinentaleuropa ist.
Berlin, bei Betrachtung des Angebots ein abgeschlagener Zweitplatzierter hinter Frankfurt, stagnierte zuletzt beim Neubau von Rechenzentren. Dennoch ist Berlin weiterhin der neuntgrößte Colocation-Markt in Europa. Das Wachstumspotenzial ist nach wie vor hoch, da zahlreiche Betreiber Grundstücke gesichert und Projekte angekündigt haben. Während Frankfurt weiterhin der Markt von größtem Interesse für alle Hyperscaler und großen Cloud-Anbieter ist, konnte Berlin (und München) bisher nur Teilzusagen für Rechenzentren gewinnen, was sich in einer insgesamt geringeren Nachfrage widerspiegelt. Kleinere Märkte in Deutschland stehen aufgrund einer lokaleren Nachfrage nach Rechenzentrumskapazitäten vor einem moderaten Wachstum, wobei KI-Inferenz einen starken Beitrag zu dieser Nachfrage leistet. Projekte außerhalb der traditionellen Ballungszentren nehmen zu, wobei Microsofts Entwicklungen in Nordrhein-Westfalen und das Projekt der Schwarz Gruppe in Lübbenau zu den prominentesten Beispielen zählen. Diese Projekte fügen dem Markt zwar beachtliche Kapazitäten hinzu, haben jedoch nur einen begrenzten Pull-Faktor für weitere Rechenzentrumsprojekte in der jeweiligen Region. Diese großflächigen Bereitstellungen bleiben Einzelfälle, doch das Potenzial ist massiv.
Veränderung der Grundstückswerte durch neue Stromzuteilungsmethodik
Der deutsche Rechenzentrumsmarkt 2026 präsentiert einen scheinbaren Widerspruch: Betreiber und Investoren werden mit Grundstücksangeboten überhäuft, doch Nutzer finden keine Kapazitäten, und nur eine begrenzte Anzahl von Projekten befindet sich in der Bauphase. Grundstücksangebot und lieferbare Kapazität haben sich entkoppelt. Ein Kernpunkt dieser Dynamik ist, dass sich der bindende Engpass in den vergangenen 12 Monaten vorgelagert hat. Die Bereitstellung eines Standorts kostet fast nichts, doch die Elektrifizierung dauert nun mehrere Jahre und erfordert eine Kapitalbindung, die oft mit Risiko verbunden ist. Ende des dritten Quartals 2025 verzeichneten Deutschlands vier Übertragungsnetzbetreiber (ÜNB) über 700 Netzanschlussbegehren mit einem Gesamtvolumen von rund 270 GW. Obwohl 78 % dieser Anträge auf Batteriespeicher (BESS) entfielen, machten Rechenzentren einen relevanten Teil der verbleibenden Anfragen aus, was zu einem massiven Rückstau bei Stromanträgen führte. Das Ergebnis ist ein Markt, in dem Grundstücke nach Potenzial bewertet werden, während Strom nun nach Nachweis zugeteilt wird.
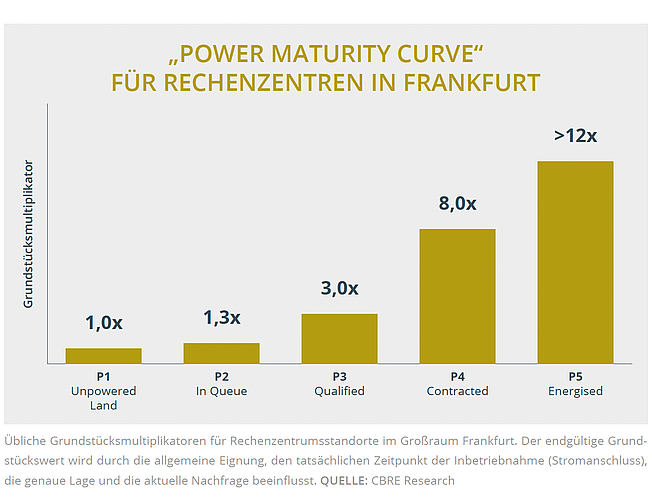
CBRE stellt daher die „Power Maturity Curve“ vor – einen Framework, der einen Standort anhand seiner Position auf einer fünfstufigen Skala bewertet, anstatt nach seiner Lage relativ zu einem bestehenden Markt. P1 bezeichnet ein nicht mit Strom versorgtes, aber gewidmetes Grundstück, das generell für die Entwicklung von Rechenzentren geeignet ist. P2 ist ein Standort, für den ein Netzanschlussbegehren eingereicht wurde. P3 ist ein Standort, der die Kriterien des neuen Reifegradverfahrens erfüllt, bei dem Zulassungsgebühren gezahlt wurden und die vier vom ÜNB festgelegte Ranking-Kriterien mindestens anteilig erfüllt sind. P4 umfasst eine akzeptierte Kapazitätsreservierung. P5 ist ans Netz angeschlossen. Der entscheidende Bruch liegt zwischen P2 und P3.
Seit dem 1. April 2026 haben die ÜNB das „Windhundprinzip“ durch „First Ready, First Served“ ersetzt: Anträge werden in Zyklen gebündelt und bei Überzeichnung anhand von vier prüfbaren Kriterien bewertet: Standortkontrolle und Genehmigungsstatus, technisches Anschlusskonzept, Leistungsfähigkeit des Antragstellers sowie Nutzen für das Netz und das System. Die Zulässigkeit erfordert eine Gebühr von 50.000 € sowie den Nachweis von Mindeststandards; eine akzeptierte Reservierung erfordert eine Realisierungskaution von 1.500 € pro MW. Dies verändert den Wert von Grundstücken fundamental. Unter dem alten Regime verschaffte ein früher Antrag Priorität, weshalb eine Position in der Warteschlange einen realen Wert darstellte. Für Projekte, die einen direkten Anschluss an einen ÜNB erfordern, ist dies nicht mehr der Fall. Nicht erfolgreiche Anträge werden nicht abgelehnt, sondern in den nächsten Zyklus verschoben, was bedeutet, dass ein P2-Standort auf unbestimmte Zeit als „realisierbar“ vermarktet werden kann, ohne jemals voranzukommen. Unsere indikativen Multiplikatoren spiegeln dies wider: P2 fügt lediglich einen Faktor von 1,3 gegenüber P1 hinzu, während P4 und P5 Multiplikatoren von 8x und mehr erreichen.
Der Grundstückswert beginnt flach und steigt dann rapide an. Die daraus resultierende Strategie ist direkt, birgt aber mehr Risiko. Kapital, das in Genehmigungsverfahren, Planung und dokumentierte Finanzierung investiert wird, wandelt sich nun in eine Warteschlangenposition um – der Grenznutzen des investierten Euros ist in Deutschland dieses Jahr hier am höchsten. Kapital, das in nicht elektrifizierte spekulative Grundstücke fließt, tut dies nicht. Wir erwarten für die nächsten 12 Monate eine anhaltende Diskrepanz zwischen Angebot und Nachfrage (Bid-Ask-Spread), da Erwartungen der Verkäufer, die unter den alten Regeln geformt wurden, auf Käufer treffen, die nach den neuen Regeln kalkulieren, gefolgt von ersten Preisanpassungen für spekulative Grundstücksankäufe. Die Mehrheit der großflächigen Rechenzentrumsstandorte in Deutschland, die derzeit angeboten werden, sind P1- und P2-Standorte, die jedoch so bepreist sind, als wären sie P4. Es ist anzumerken, dass diese Bewertungsdynamik derzeit nur für Projekte gilt, die groß genug sind, um einen ÜNB-Anschluss zu benötigen. Sollte sich diese Methodik auf die Ebene der Verteilnetzbetreiber (VNB) ausweiten, würde dies das 10–50-MW-Segment betreffen, das derzeit einen erheblichen Teil der deutschen Rechenzentrumspipeline antreibt. Die „Power Maturity Curve“ definiert den Wert am Anfang des Entwicklungszyklus neu, aber der regulatorische Druck auf die betriebliche Effizienz wirkt sich gleichzeitig auf Assets weiter hinten in der Wertschöpfungskette aus.
Neue PUE-Grenzwerte schaffen dauerhafte Effizienzkluft
Während das reifegradbasierte Zuteilungsverfahren enorme Auswirkungen auf die Standortentwicklung hat, haben die Änderungen am Energieeffizienzgesetz (EnEfG) weitreichende Folgen für Rechenzentren, die sich weiter fortgeschritten im Lebenszyklus befinden. Der einflussreichste Effekt ist der zunehmende Abstand zwischen Bestandsrechenzentren und Neubauten in Bezug auf die PUE-Anforderungen (Power Usage Effectiveness). Zuvor betrug die langfristige Lücke 0,1. Die Reform verdoppelt diesen Wert auf 0,2, indem der Grenzwert für Bestandsanlagen auf 1,4 angehoben wird, während für Neubauten 1,2 gilt. Ab dem 1. Juli 2027, wenn der Zwischengrenzwert von 1,6 bindend wird, ist die kurzfristige Spanne mit 0,4 sogar noch größer. Deutschland wird ein zweistufiges Effizienzregime betreiben, das sich zwar nach einem gesetzlich festgelegten Zeitplan annähert, sich aber nie vollständig schließen wird.
CBRE erwartet, dass die Konsequenzen im Laufe des Jahres 2027 sichtbar werden, wobei sie sich unterschiedlich auf die beiden Colocation-Modelle auswirken. Ein PUE-Grenzwert von 1,2 ist für Wholesale-Anlagen leichter erreichbar: einzelner Mieter, vertraglich vereinbarter Belegungsplan, einheitliche Hardware, hohe Dichte. Retail-Colocation kann nicht in gleicher Weise konvergieren, da das Vorhalten von verkaufbarer Reservekapazität Teil des Geschäftsmodells ist, während der Verbrauch der Anlage weitgehend fix gegenüber einer variablen IT-Last bleiben. Neubauten im Retail-Bereich tragen daher eine strukturelle Compliance-Last, die bei Wholesale-Neubauten nur in begrenztem Umfang anfällt.
Die kontraintuitive Konsequenz, von der wir erwarten, dass sie das Jahr 2027 bestimmen wird, ist, dass dieselbe Lücke bestehende Retail-Assets schützt. Die Reform ist für bestehende Retail-Anlagen materiell gnädiger als für neue und erhöht die Eintrittsbarriere in ein Segment, dessen Nachfrage aufgrund von KI-Inferenz-Anforderungen voraussichtlich steigen wird. Unsere Erwartung ist daher eine zunehmende Preisdivergenz innerhalb des Retail-Segments, anstatt einer einfachen Neubewertung gegenüber dem Wholesale. Carrier-dichte Assets mit echten Verbindungsvorteilen (Interconnection) sollten ihren Mietwert halten/stärken, unterstützt durch eine begrenzte Ersatz-Pipeline und die steigende Nachfrage nach verteilter, latenzsensibler Inferenz-Kapazität.
Neben ihren eigenen Neubauprogrammen haben Retail-Betreiber einen zweiten Weg zu Kapazitäten: Deutschlands bestehende Unternehmensrechenzentren, bei denen eine Umrüstung die schnellste Antwort auf Netzengpässe ist. Eine Anlage, die vor dem 1. Juli 2026 in Betrieb genommen wurde, behält ihre Klassifizierung auch bei einem Eigentümerwechsel und wird an 1,6 statt an 1,2 gemessen. Schnelligkeit beim Stromanschluss ist der entscheidende Faktor, der liberalere Effizienzpfad verbessert die Rendite, und Käufer, die die Frage der Umrüstung bei der Due Diligence lösen, sollten dies als den ausführbarsten Zugang zu Kapazitäten in Deutschland im Jahr 2027 sehen.
Über den Autor
Dr.-Ing. Dirk Turek ist Associate Director of Data Centre Research bei CBRE. Das Team liefert Marktanalysen für die EMEA-Region und deckt alle relevanten Märkte ab, von FLAPD bis hin zu aufstrebenden tertiären Märkten. Das Team verfolgt Schlüsselkennzahlen wie Angebot, Nachfrage, Pipeline, Leerstand und Preisgestaltung und bietet damit unvergleichliche Einblicke in das Ökosystem der Rechenzentren.
Über CBRE
Als weltweit größtes Dienstleistungs- und Investmentunternehmen für Rechenzentrumsimmobilien bietet CBRE Data Center Solutions die Strategien, Erkenntnisse und End-to-End-Dienstleistungen, die zur Optimierung von Rechenzentrumslösungen von der Konzeption bis zur Veräußerung erforderlich sind. Mit einem unvergleichlichen Verständnis des Marktes nutzt CBRE seine umfassende globale Präsenz und tiefgreifende Branchenexpertise, um maßgeschneiderte Lösungen zu liefern, die den einzigartigen Bedürfnissen von Kunden weltweit gerecht werden. Das Team von Data Center Solutions beobachtet den Markt seit über 25 Jahren und hat sich in dieser speziellen Anlageklasse eine unübertroffene Expertise erworben.
Was prägt den deutschen Rechenzentrumsmarkt 2026/27?
Der Datacenter Outlook Germany 2026/27 verbindet Marktanalyse, politische Perspektiven und Erfahrungen aus dem gesamten Rechenzentrumsökosystem. Einblicke und Einschätzungen von Expertinnen und Experten der Rechenzentrumsbranche zu Entwicklungen, Hemmnissen und Trends sowie Beiträge zu aktuellen politischen Positionen der German Datacenter Association ergänzen das Gesamtbild.
Laden Sie den den vollständigen Datacenter Outlook Germany 2026/27 als PDF herunter